
Eine Honorarnote ist in Österreich nichts anderes als eine Rechnung. Was darauf stehen muss, hängt am Betrag und daran, ob du Umsatzsteuer verrechnest, und nicht an der Bezeichnung „Honorarnote“. Hier steht, welche Angaben bis 400 €, darüber und ab 10.000 € Pflicht sind, was für Kleinunternehmer und Heilberufe gilt, und ein vollständiges Muster zum Nachbauen.
Was ist eine Honorarnote?
„Honorarnote“ ist in Österreich der übliche Name für die Rechnung freier Berufe: Ärztinnen, Psychotherapeuten, Physiotherapeutinnen, Beraterinnen, Vortragende, Trainer, Fotografinnen und Texter schreiben Honorarnoten, wo ein Handwerksbetrieb eine Rechnung schreibt. Ein eigener Rechtsbegriff ist das Wort nicht. Das Umsatzsteuergesetz kennt nur die Rechnung, und für sie gilt § 11 UStG 1994. In Deutschland heißt dasselbe Dokument meist Honorarrechnung.
Gebraucht wird die Honorarnote vor allem dort, wo Zeit und Wissen abgerechnet werden statt Ware. Wie sich das im Alltag von Gesundheitsberufen und Beratern unterscheidet, steht auf den jeweiligen Seiten.
Honorarnote oder Rechnung?
Nur der Name ist anders. Die Pflichtangaben sind dieselben, ebenso die Regeln für Nummerierung, Aufbewahrung und Storno. Du darfst den Beleg also nennen, wie es in deiner Branche üblich ist, ohne dass sich steuerlich etwas ändert.
Eine Vorschrift zum Titel gibt es nur in die andere Richtung: Rechnet dein Kunde für dich ab, etwa über eine Provision, muss sein Beleg ausdrücklich „Gutschrift“ heißen. Was es mit diesem Begriff auf sich hat, erklärt der Ratgeber Gutschrift: drei Bedeutungen.
Wann du eine Honorarnote ausstellen musst
Arbeitest du für ein Unternehmen, bist du verpflichtet, eine Honorarnote auszustellen, und zwar innerhalb von sechs Monaten nach der Leistung (§ 11 Abs. 1 Z 1 UStG). Dasselbe gilt für Auftraggeber wie Vereine oder Gemeinden, die selbst kein Unternehmen sind. Behandelst oder berätst du Privatpersonen, verlangt das Umsatzsteuergesetz keine Honorarnote. Erwartet wird sie trotzdem, schon weil viele sie bei ihrer Versicherung oder in der Steuererklärung einreichen.
Ausreizen musst du die Frist nicht: Wer erst Monate später abrechnet, wird auch Monate später bezahlt.
Pflichtangaben nach § 11 UStG
Welche Angaben auf die Honorarnote gehören, richtet sich nach ihrem Gesamtbetrag, also brutto:
Bei deiner eigenen UID steckt eine Ausnahme im Gesetz, die in kaum einer Vorlage steht: Sie gehört nur auf die Honorarnote, wenn du Leistungen erbringst, für die ein Vorsteuerabzug besteht (§ 11 Abs. 1 Z 3 lit. i). Wer ausschließlich steuerfreie Heilbehandlungen abrechnet oder Kleinunternehmer ist, braucht sie nicht. Das betrifft genau die Berufe, die das Wort Honorarnote am häufigsten verwenden.
Die Pflichtangaben für gewöhnliche Rechnungen in beiden Ländern stellt der Ratgeber Was muss auf eine Rechnung? gegenüber.
Sonderfälle
Kleinunternehmer
Als Kleinunternehmer verrechnest du keine Umsatzsteuer (§ 6 Abs. 1 Z 27 UStG). Seit 1. Jänner 2025 darfst du dafür immer die vereinfachte Honorarnote ausstellen, egal wie hoch der Betrag ist (§ 11 Abs. 6). Name des Kunden, fortlaufende Nummer und UID sind dann keine Pflicht. Ein Hinweis auf die Steuerbefreiung gehört trotzdem darauf, etwa „Umsatzsteuerfrei aufgrund der Kleinunternehmerregelung“.
Eine fortlaufende Nummer lohnt sich trotzdem. Du findest jede Honorarnote wieder, deine Steuerberatung kann sie zuordnen, und wächst du über die Grenze, musst du nichts umstellen.
Weist du gegenüber einem Unternehmen trotzdem Umsatzsteuer aus, schuldest du sie dem Finanzamt allein aufgrund der Honorarnote, bis du sie berichtigst (§ 11 Abs. 12). Ob du überhaupt Kleinunternehmer bist, erklärt der Ratgeber zur Kleinunternehmergrenze in Österreich.
Steuerfreie Heilbehandlung
Ärztinnen, Psychotherapeuten, Hebammen und gesetzlich geregelte Gesundheitsberufe wie Physiotherapie behandeln steuerfrei nach § 6 Abs. 1 Z 19. Ihre Honorarnote weist dann keine Umsatzsteuer aus. Ab 400 € brutto ist der Hinweis auf die Befreiung Pflicht, etwa „Steuerfrei gemäß § 6 Abs. 1 Z 19 UStG“. Darunter verlangt das Gesetz nur den Steuersatz. Schreib den Hinweis trotzdem dazu, sonst steht zur Steuer gar nichts darauf.
Eine eigene UID brauchst du nicht, solange du nur steuerfrei behandelst. Rechnest du daneben etwas ab, das keine Heilbehandlung ist, etwa einen Fachvortrag oder ein verkauftes Trainingsband, bekommt diese Position Umsatzsteuer, und die Honorarnote zeigt beides getrennt. Wo die Befreiung genau endet, steht im Ratgeber zur Umsatzsteuer in Heilberufen.
Auftraggeber im EU-Ausland
Berätst du ein Unternehmen in Deutschland oder einem anderen EU-Land, liegt der Ort deiner Leistung meist beim Kunden. Die Honorarnote geht dann ohne österreichische Umsatzsteuer hinaus, mit beiden UIDs und dem Hinweis auf den Übergang der Steuerschuld. Das gilt auch für Kleinunternehmer, die dafür eine eigene UID brauchen, und die Leistung gehört in die Zusammenfassende Meldung.
Muster einer Honorarnote
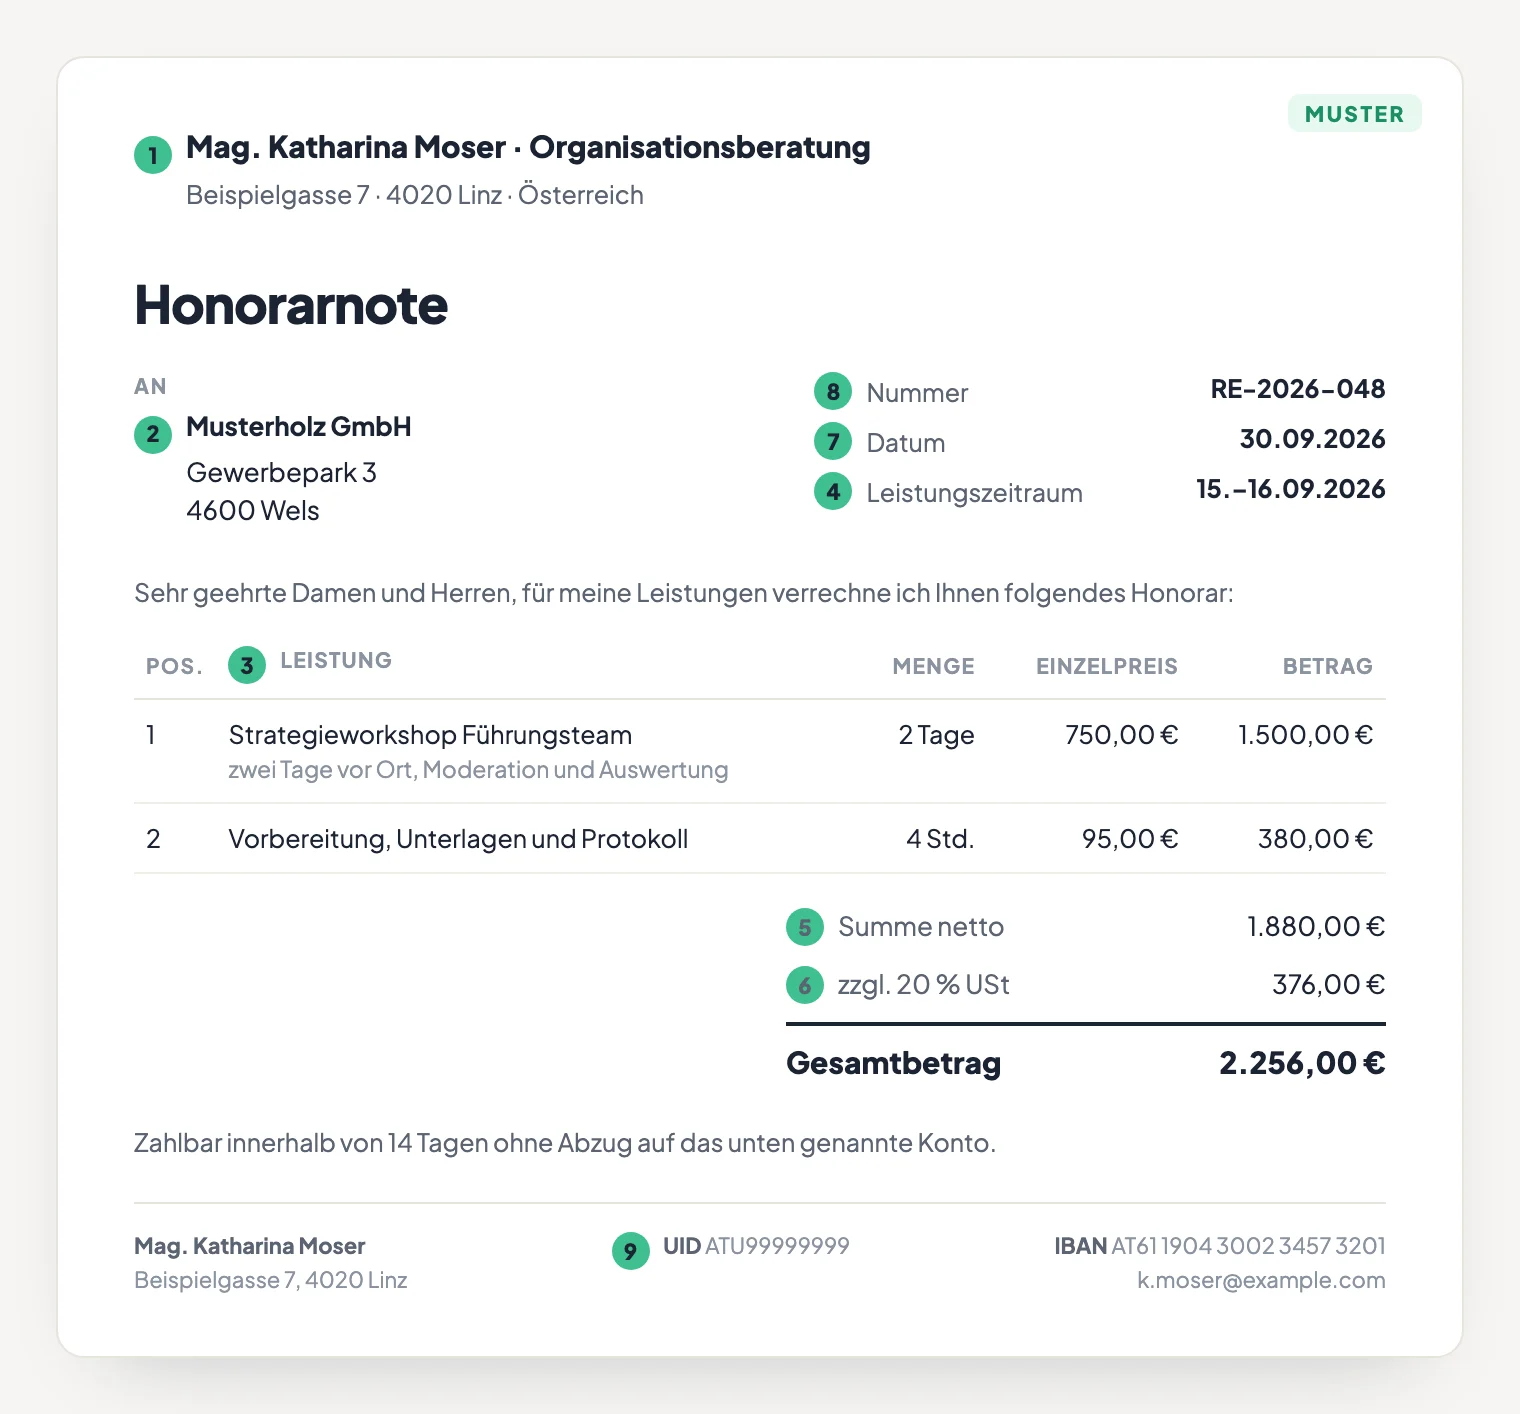
So sieht eine vollständige Honorarnote über 400 € mit Umsatzsteuer aus. Eine Organisationsberaterin rechnet einen zweitägigen Workshop ab. Name, Firmen und Nummern sind erfunden. Die Ziffern im Bild stehen für die Pflichtangaben:
Zahlungsziel und Bankverbindung sind keine Pflichtangaben. Sie gehören trotzdem darauf, sonst wird später bezahlt. Eine Unterschrift verlangt das Gesetz nicht.
Häufige Fehler
Kurz notiert: die fünf Regeln
So macht LazyBill das für dich
LazyBill schreibt jede Honorarnote mit allen Pflichtangaben nach § 11 UStG: fortlaufende Nummer, Ausstellungs- und Leistungsdatum, Leistungszeitraum, Steuersatz und Steuerbetrag je Satz. Für Kleinunternehmer und steuerfreie Heilbehandlungen setzt es den passenden Hinweis von selbst, und über 10.000 € erinnert es dich vor dem Ausstellen, wenn die UID des Kunden fehlt.
Den Titel „Honorarnote“ stellst du einmal unter Mein Konto → Layout bei den Dokumenttiteln ein, danach tragen ihn alle Rechnungen. Wie das geht, steht in der Anleitung zum Layout.