Steuern einstellen
Kleinunternehmerregelung, Steuerbefreiung, Reverse Charge und Ausfuhr: wo du die Umsatzsteuer einstellst und welcher Hinweis dann auf der Rechnung steht.
Die Umsatzsteuer stellst du an zwei Stellen ein. Was für dein ganzes Unternehmen gilt, steht in den Stammdaten deiner Firma. Was nur für einen Kunden im Ausland gilt, steht bei diesem Kunden. Jede neue Rechnung übernimmt beides, und auf dem PDF erscheint der passende Hinweis von selbst.
Deine Firma: Steuer & Bank
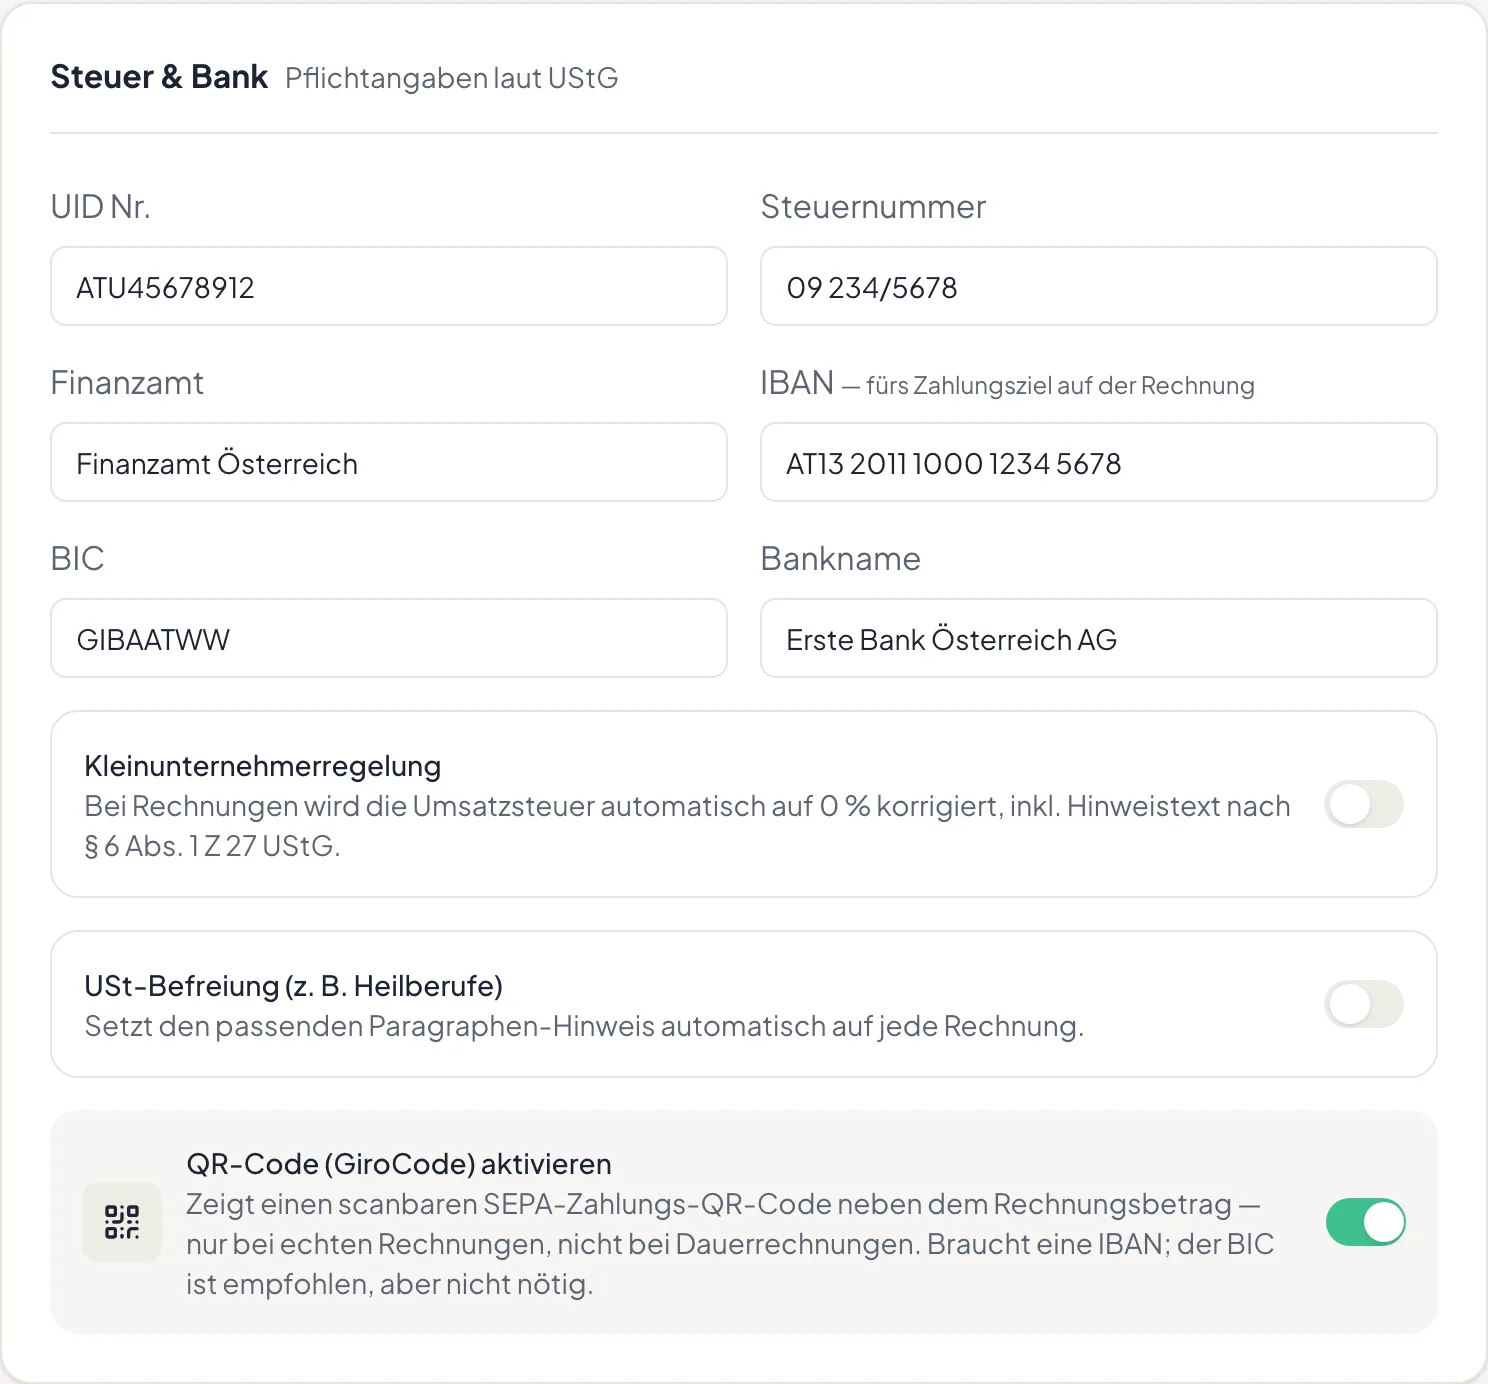
Unter Mein Konto → Stammdaten liegt der Bereich Steuer & Bank. Dort stehen UID-Nummer, Steuernummer, Finanzamt und Bankverbindung, dazu die Schalter für Kleinunternehmerregelung, Steuerbefreiung und QR-Code, bei Firmen in Österreich auch für Bauleistungen. Die ersten beiden bestimmen, wie die Umsatzsteuer auf jeder Rechnung behandelt wird.
Kleinunternehmerregelung
Ist der Schalter an, setzt LazyBill die Umsatzsteuer auf jeder Rechnung automatisch auf 0 %. Auf dem PDF steht dann statt des Steuerbetrags der Hinweis „Kein Steuerausweis aufgrund der Kleinunternehmerregelung”.
Ob die Regelung für dich gilt, hängt von deinem Umsatz ab. Die Grenzen für Österreich erklärt der Ratgeber zur Kleinunternehmergrenze.
Der Hinweis gilt auch für Rechnungen ins Ausland, etwa für eine Warenlieferung. Eine Ausnahme ist die Dienstleistung für ein Unternehmen im Ausland. Hier liegt der Leistungsort beim Kunden (AT § 3a Abs. 6 UStG, DE § 3a Abs. 2 UStG). Der Umsatz ist im Inland nicht steuerbar, und die Kleinunternehmerregelung greift dafür nicht. Wähle dann am Kunden oder an der Rechnung die steuerliche Behandlung Innergemeinschaftliche Leistung (Reverse Charge), bei Kunden außerhalb der EU Dienstleistung ins Drittland. Das PDF trägt dann statt des Kleinunternehmer-Hinweises bei EU-Kunden den Reverse-Charge-Hinweis, bei Kunden außerhalb der EU den Hinweis auf die nicht steuerbare Leistung. Zu den Ausnahmen bei einzelnen Dienstleistungen siehe unten bei Reverse Charge.
Für eine Dienstleistung an ein Unternehmen in einem anderen EU-Land brauchst du auch als Kleinunternehmer eine eigene UID. Fehlt sie in den Stammdaten, lässt sich eine solche Rechnung nicht finalisieren. In Österreich gehört die Leistung außerdem in die Zusammenfassende Meldung. Für die Dienstleistung ins Drittland verlangt LazyBill keine eigene UID.
USt-Befreiung, etwa für Heilberufe
Für Tätigkeiten, die von der Umsatzsteuer befreit sind, gibt es den Schalter USt-Befreiung (z. B. Heilberufe). Sobald er an ist, verlangt LazyBill einen Befreiungsgrund:
- § 6 Abs. 1 Z 19 UStG für Heilbehandlungen in Österreich. Auf dem PDF steht dann „Steuerfrei gemäß § 6 Abs. 1 Z 19 UStG”.
- Sonstiger Grund für andere Befreiungen. Auf dem PDF steht dann „Umsatzsteuerbefreit”.
Der Befreiungshinweis gilt für die Positionen mit 0 %. Neue Positionen starten mit 0 %, Produkte aus dem Katalog bringen ihren eigenen Steuersatz mit.
Für Deutschland ist der entsprechende Hinweis nach § 4 Nr. 14 UStG hinterlegt. Wann welche Befreiung greift und wo die Grenzen verlaufen, steht im Ratgeber zur Umsatzsteuer in Heilberufen.
Den genauen Wortlaut aller Steuerhinweise kannst du unter Einstellungen → Tabelle & Beschriftungen → Steuerhinweise anpassen. Mehr dazu unter Vorlagen und Sprachen.
Bauleistungen (nur Österreich)
Für Bau- und Baunebengewerbe gibt es bei Firmen in Österreich den Schalter Bauleistungen (§ 19 Abs. 1a UStG). Er gehört zu einer Sonderregel: Erbringst du Bauleistungen an ein Unternehmen, das selbst mit der Bauleistung beauftragt ist oder üblicherweise Bauleistungen erbringt, schuldet dieses Unternehmen die Umsatzsteuer (§ 19 Abs. 1a UStG). Als Bauleistung zählt alles, was der Herstellung, Instandsetzung, Instandhaltung, Reinigung, Änderung oder Beseitigung von Bauwerken dient.
Ist der Schalter an, steht bei Firmenkunden im Inland die steuerliche Behandlung Bauleistung (Reverse Charge) zur Wahl. Ob die Voraussetzung erfüllt ist, entscheidest du selbst. Ist dein Auftraggeber seinerseits mit der Bauleistung beauftragt, muss er dich darauf hinweisen. Mit dieser Behandlung ist die UID des Kunden Pflicht, die Umsatzsteuer steht auf 0 %, und das PDF trägt den Hinweis auf den Übergang der Steuerschuld samt beiden UIDs.
Als Kleinunternehmer brauchst du den Schalter nicht: Deine Bauleistungen sind steuerfrei, die Steuerschuld geht nicht über. Für Firmen in Deutschland gilt stattdessen § 13b UStG mit eigenen Voraussetzungen, das bildet LazyBill nicht ab.
Gewinnermittlungsart und UVA
Im Bereich Buchhaltung & Export darunter wählst du, wie du deinen Gewinn ermittelst. Davon hängt ab, womit der UVA-Rechner rechnet:
Steuerlich hängen Gewinnermittlung und Ist- oder Sollbesteuerung nicht zwingend zusammen (AT § 17 UStG, DE § 20 UStG). LazyBill verbindet sie der Einfachheit halber. Passt das nicht zu dir, frag deine Steuerberatung.
Außerdem legst du fest, ob du monatlich oder vierteljährlich meldest. Im Zweifel lohnt eine kurze Rückfrage bei deiner Steuerberatung. Wie der Rechner die Zahlen aufbereitet, zeigt die Anleitung zum Reporting.
Kunden im Ausland: die steuerliche Behandlung
Sitzt ein Geschäftskunde nicht in deinem Land, bekommt er im Bereich Steuer & Zahlung ein zusätzliches Feld: Steuerliche Behandlung. Voreingestellt ist Inlandsumsatz, also der Normalfall mit ausgewiesener Umsatzsteuer. Welche anderen Möglichkeiten es gibt, hängt davon ab, ob der Kunde in der EU sitzt. Bei Privatkunden im Drittland wählst du die Behandlung direkt am Beleg.
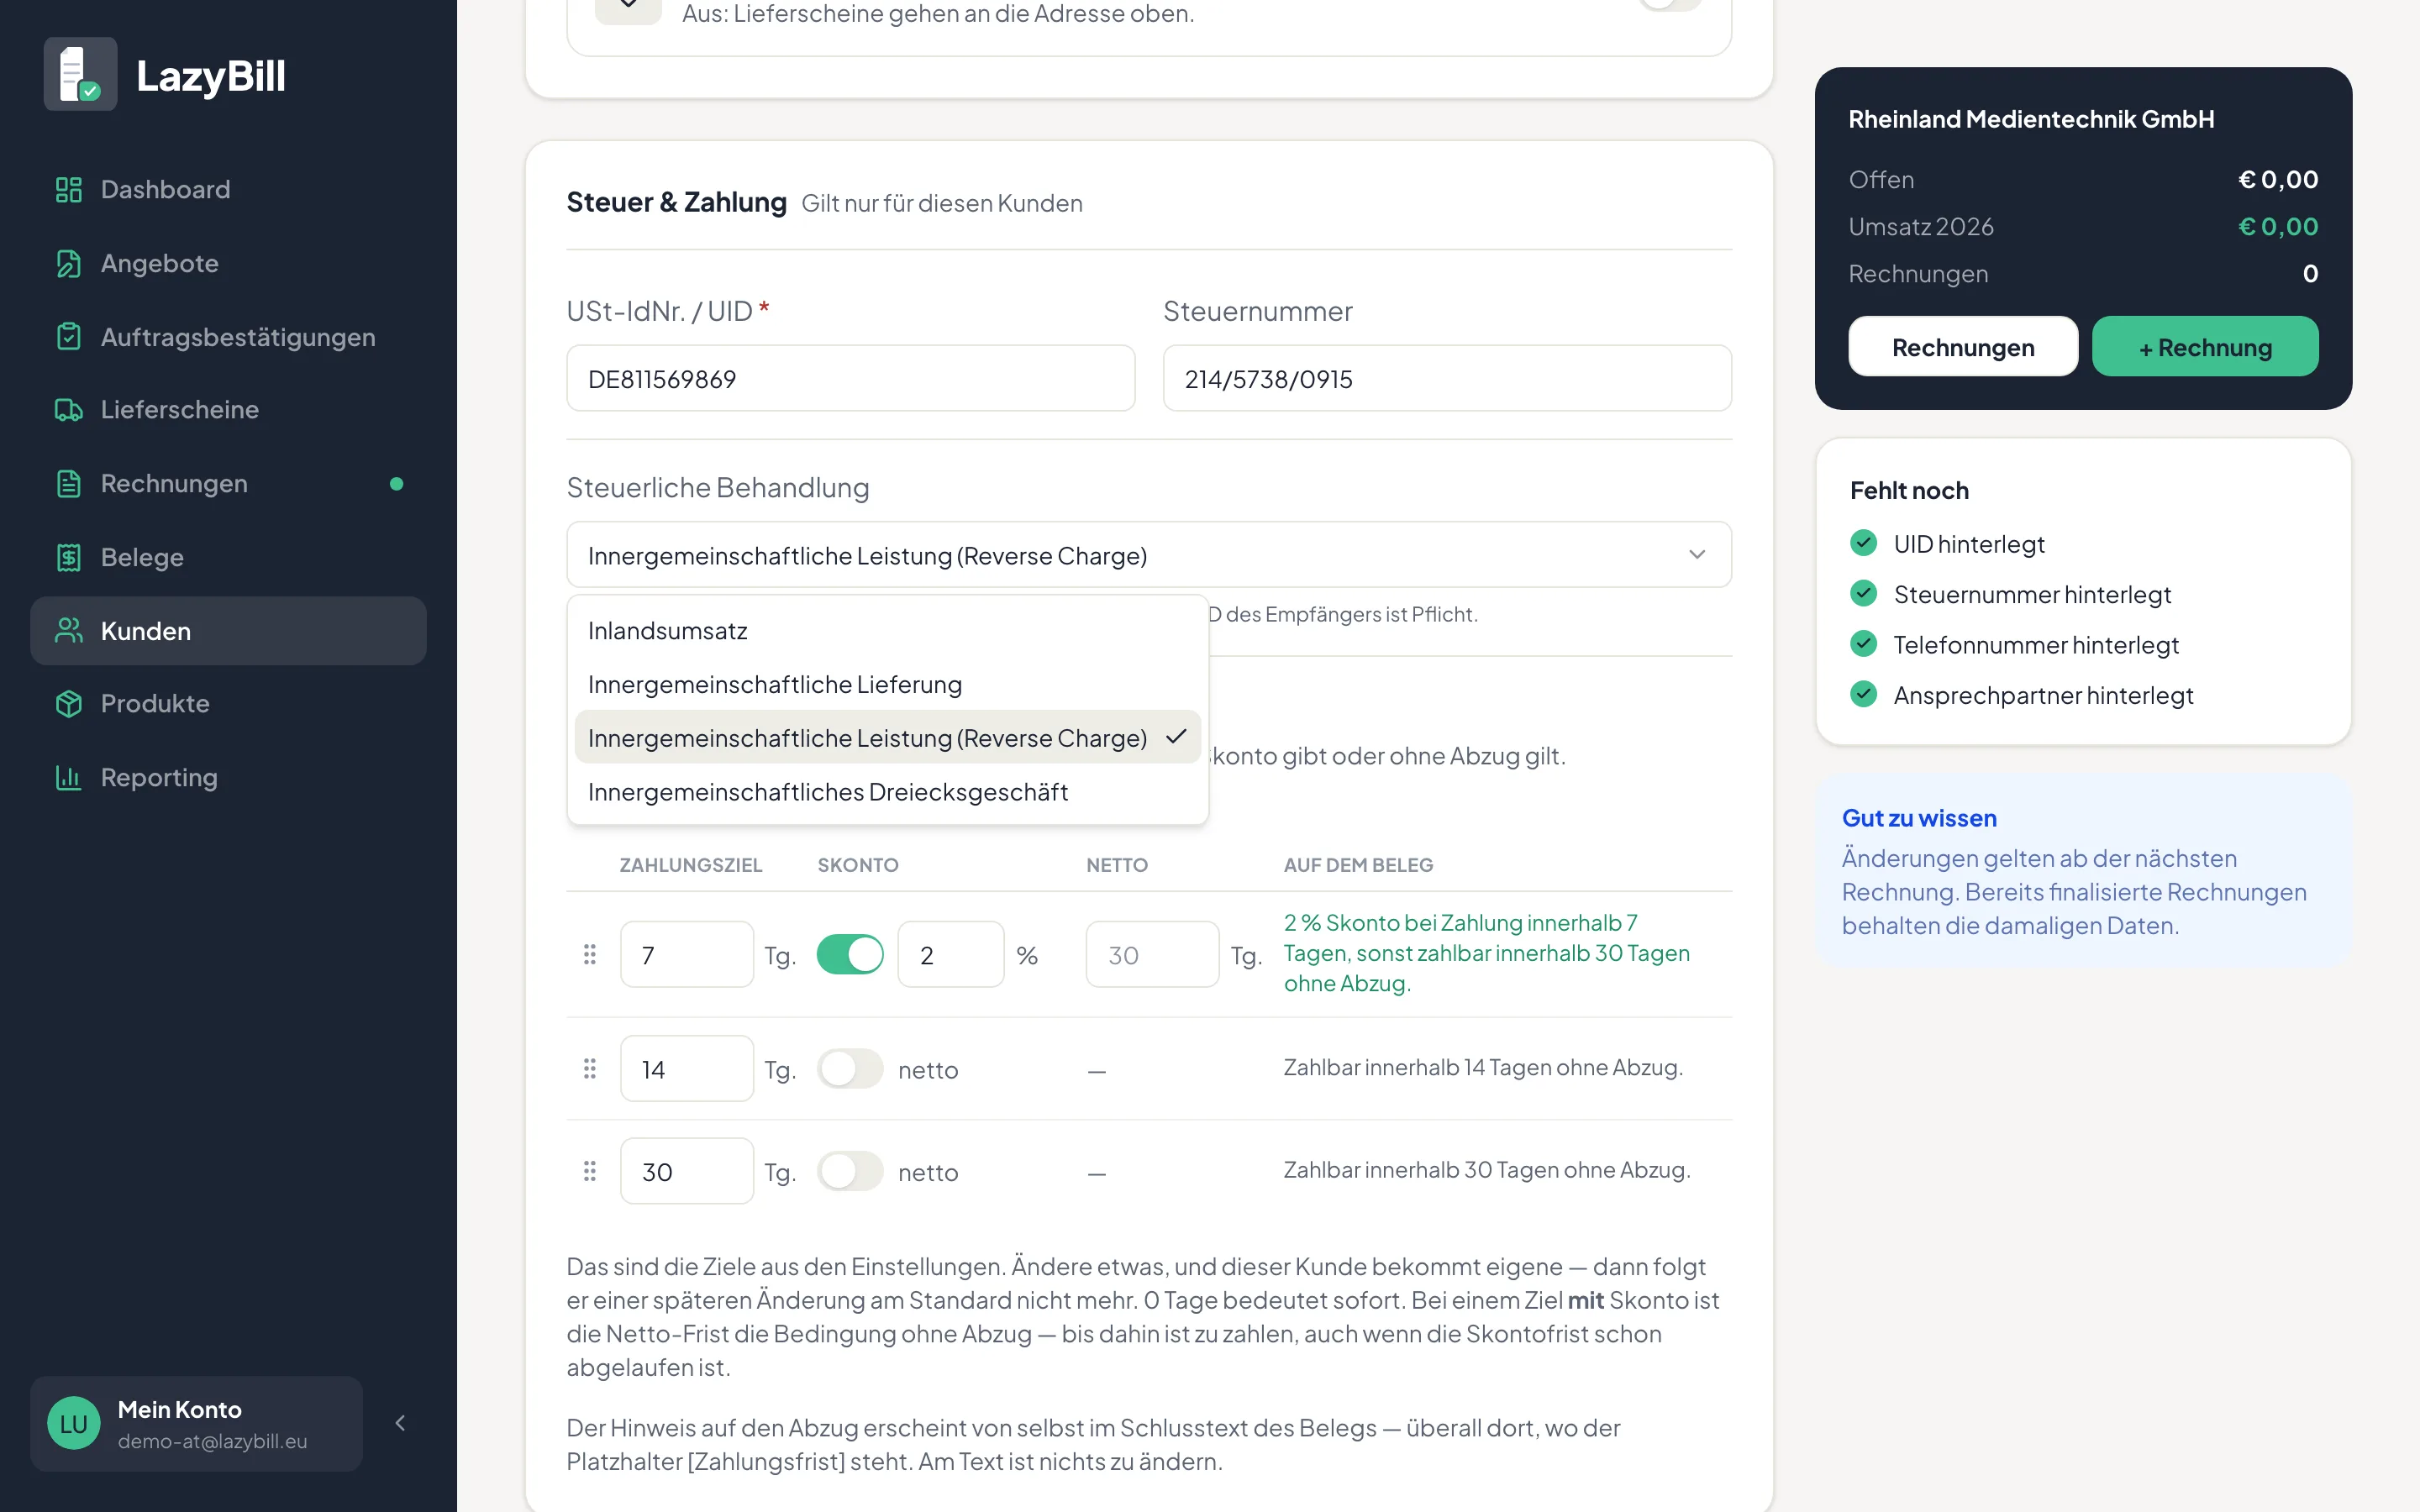
Kunden in einem anderen EU-Land:
Bei allen drei ist die UID des Kunden Pflicht. Das Feld wird dann entsprechend markiert, und ohne UID lässt sich die Rechnung nicht finalisieren. Ohne UID ist eine innergemeinschaftliche Lieferung nicht steuerfrei, und bei Reverse Charge und Dreiecksgeschäft fehlt eine Pflichtangabe.
Kunden außerhalb der EU, etwa in der Schweiz:
Änderungen am Kunden gelten ab der nächsten Rechnung. Bereits finalisierte Rechnungen behalten die Angaben von damals.
Was auf der Rechnung passiert
Jede neue Rechnung übernimmt die steuerliche Behandlung des Kunden. Im Reiter Allgemein kannst du sie für diese eine Rechnung trotzdem ändern, etwa wenn ein Kunde, dem du sonst Dienstleistungen verrechnest, ausnahmsweise Ware bekommt.
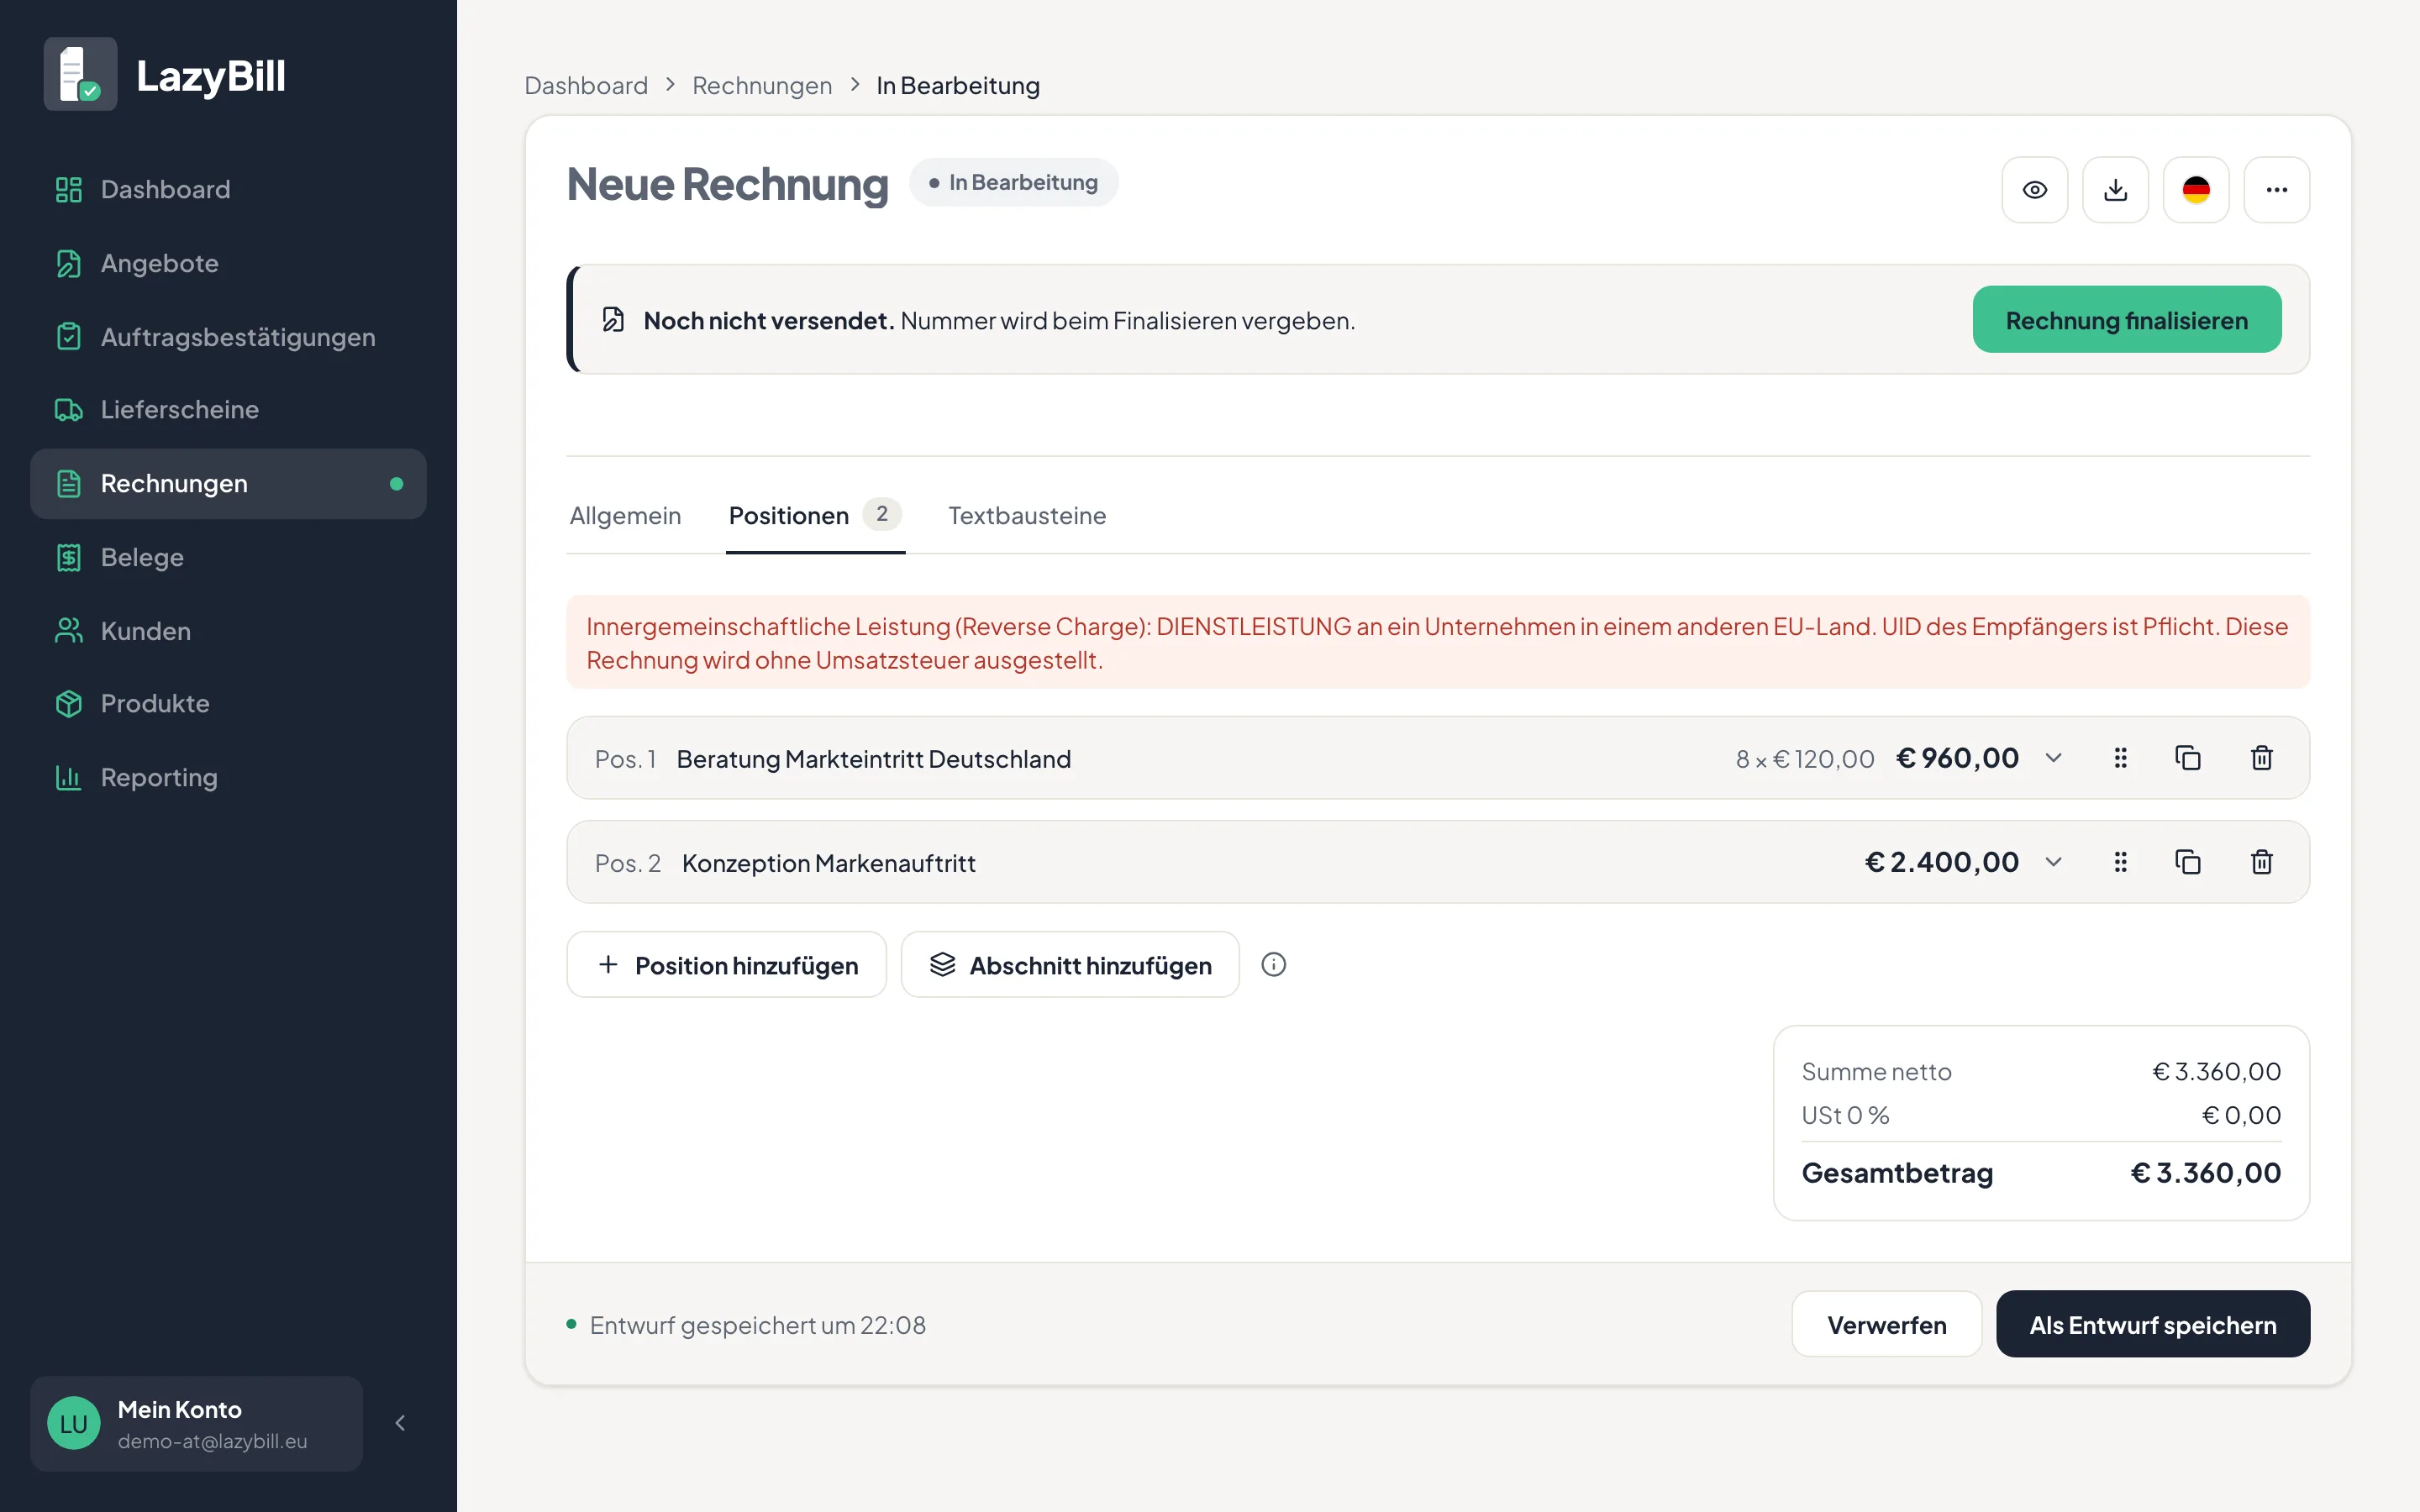
Im Reiter Positionen erscheint über der Liste ein Hinweis, welche Behandlung gerade gilt. Die Umsatzsteuer der Positionen steht dann fest auf 0 %, und auf dem PDF steht der passende Satz:
| Steuerliche Behandlung | Hinweis auf dem PDF |
|---|---|
| Innergemeinschaftliche Leistung (Reverse Charge) | „Steuerschuldnerschaft des Leistungsempfängers (Reverse Charge)”, dazu deine UID und die des Kunden |
| Innergemeinschaftliche Lieferung | „Steuerfreie innergemeinschaftliche Lieferung”, dazu beide UIDs |
| Innergemeinschaftliches Dreiecksgeschäft | „Innergemeinschaftliches Dreiecksgeschäft gemäß Art. 25 UStG. Steuerschuldnerschaft des Leistungsempfängers.”, dazu beide UIDs |
| Bauleistung (Reverse Charge) | „Übergang der Steuerschuld auf den Leistungsempfänger gemäß § 19 Abs. 1a UStG (Bauleistungen).”, dazu beide UIDs |
| Ausfuhrlieferung (Drittland) | „Steuerfreie Ausfuhrlieferung” |
| Dienstleistung ins Drittland | Überschrift „Umsatzsteuerbefreiung”, darunter „Nicht steuerbare sonstige Leistung — der Leistungsort liegt im Land des Empfängers.” Ohne UID-Zeilen |
Der Hinweis zum Dreiecksgeschäft nennt Art. 25 UStG, die österreichische Regel. Deutsche Firmen passen ihn unter Einstellungen → Tabelle & Beschriftungen → Steuerhinweise im Feld Dreiecksgeschäft auf § 25b UStG an.
Wechselst du die steuerliche Behandlung eines Entwurfs nachträglich, zum Beispiel zurück auf Inlandsumsatz, prüfe danach die Steuersätze der einzelnen Positionen. So vermeidest du, dass eine Rechnung mit dem falschen Satz hinausgeht.
Für österreichische Firmen erzeugt LazyBill die Zusammenfassende Meldung als XML-Datei für FinanzOnline. Hochladen musst du sie dort selbst. Wie das geht, steht unter Reporting.
Was bei Rechnungen von Österreich nach Deutschland sonst noch gilt, von der Zusammenfassenden Meldung bis zur E-Rechnungspflicht, erklärt der Ratgeber E-Rechnung Österreich nach Deutschland.
Anlegen, Positionen mit Rabatt und Abschnitten, senden, Zahlungen verbuchen, stornieren. Dazu Dauerrechnung, Barzahlung und QR-Code.
Vom Angebot über die Zusage bis zur Rechnung: Status setzen und Belege direkt ineinander umwandeln.
Ohne Preise, mit eigener Lieferadresse: Lieferschein ausstellen und später in eine Rechnung umwandeln.
Foto machen, KI liest aus, kurz prüfen, speichern: der komplette mobile Ablauf.
Hochladen statt abtippen: Wie die KI-Erkennung arbeitet, was das Kontingent bedeutet und wie du Belege prüfst.
Einmal anlegen, immer wiederverwenden: Ansprechpartner, Zahlungsziele mit Skonto, Lieferanschrift und Produkte mit Rabatt.
Texte, Nummern, Briefpapier und Mahnungen einmal einstellen, dazu Belege auf Englisch.
CSV hochladen, Spalten prüfen, fertig. So kommen deine bestehenden Kunden- und Produktdaten in LazyBill an.
Was du auswählst, welches Format deine Kanzlei braucht, und wie du den Export direkt an sie schickst.
Was die vier Kennzahlen bedeuten, wie der Zeitraum die Zahlen verändert und wo du siehst, wer dir noch Geld schuldet.
Noch eine Frage offen?
Schreib uns — wir antworten meist am selben Werktag, persönlich und ohne Ticket-Schleifen.